2017中国在线旅游年度综合分析 旅游业务篇
2017年是中国在线旅游市场深化结构调整、竞争格局趋于稳定的关键一年。在消费升级、移动互联网普及以及全域旅游政策推动下,在线旅游业务呈现出从规模扩张向品质化、细分化转型的显著特征。本文围绕旅游业务板块,对2017年中国在线旅游市场进行综合分析。
一、市场总体概况
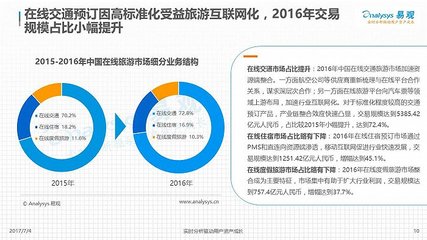
2017年,中国在线旅游市场交易规模突破7000亿元,同比增长约20%,增速较前几年有所放缓,但绝对值仍保持稳步提升。在线渗透率进一步提升至16%左右,相比欧美成熟市场仍有较大增长空间。移动端预订占比超过85%,成为绝对主流入口。机票、酒店、度假产品构成在线旅游收入的三大支柱,其中度假业务增速领跑。
二、旅游业务结构分析
- 机票业务:作为标准化程度最高的板块,机票在线预订市场趋于饱和,增速放缓至10%以内。航空公司提直降代策略持续影响分销格局,OTA平台佣金率承压。头部平台通过附加服务(选座、行李、保险等)和交叉销售提升盈利能力。国际机票成为增长亮点,出境游需求带动国际航线预订量快速增长。
- 酒店业务:在线酒店预订市场保持15%左右增长,中高端酒店和民宿、短租等非标住宿成为新增长点。OTA与酒店集团的博弈加剧,单体酒店连锁化趋势明显, platforms通过聚合模式整合中小酒店资源。淡季促销和会员体系建设成为提升复购率的重要手段。
- 度假业务:包括跟团游、自由行、签证、门票、当地玩乐等,是2017年增速最快的板块,同比增长超过30%。自由行占比持续提升,跟团游向小团化、品质化升级。出境游尤其火爆,东南亚、欧洲、日本等目的地表现突出。在线门票和一日游等当地玩乐产品呈爆发式增长,成为OTA平台争夺的新流量入口。
三、竞争格局
2017年在线旅游市场呈现“两超多强”格局。携程系(含去哪儿、艺龙)在机票酒店领域占据主导地位;飞猪依托阿里生态在年轻用户和出境游领域表现活跃;美团点评以本地生活流量切入低星酒店和周边游;同程艺龙合并后强化了OTA领域的竞争实力。垂直领域玩家如途家(住宿分享)、驴妈妈(门票及周边游)在细分市场保持竞争力。
四、业务创新与趋势
1. 內容+交易:短视频、直播和攻略社区与预订流程融合,内容营销成为获客重要渠道。
2. 小程序与社交电商:微信小程序降低交易门槛,社交裂变助力低线市场渗透。
3. 定制游与主题游:个性化需求催生定制游平台,亲子、研学、康养等主题游产品丰富。
4. 国际化与出海:头部平台加速海外布局,通过投资并购和本地化运营争夺出境游市场。
不足与挑战:机票佣金下滑、酒店直连压力、监管政策(如机票代理规范)以及消费者投诉处理等方面仍需持续优化。
五、与展望
2017年中国在线旅游业务整体保持两位数增长,业务结构从标准化产品向非标度假服务延伸,竞争重点从流量争夺转向服务品质与供应链效率。消费升级和技术赋能将继续驱动在线旅游向智能化、个性化、国际化方向发展,企业需在提升用户体验、加强合规经营和深化产业融合上持续发力。
如若转载,请注明出处:http://www.cits-shenzhen.com/product/117.html
更新时间:2026-11-21 02:40:47